
EKUZ i ubezpieczenie turystyczne – porównanie bez skrótów myślowych
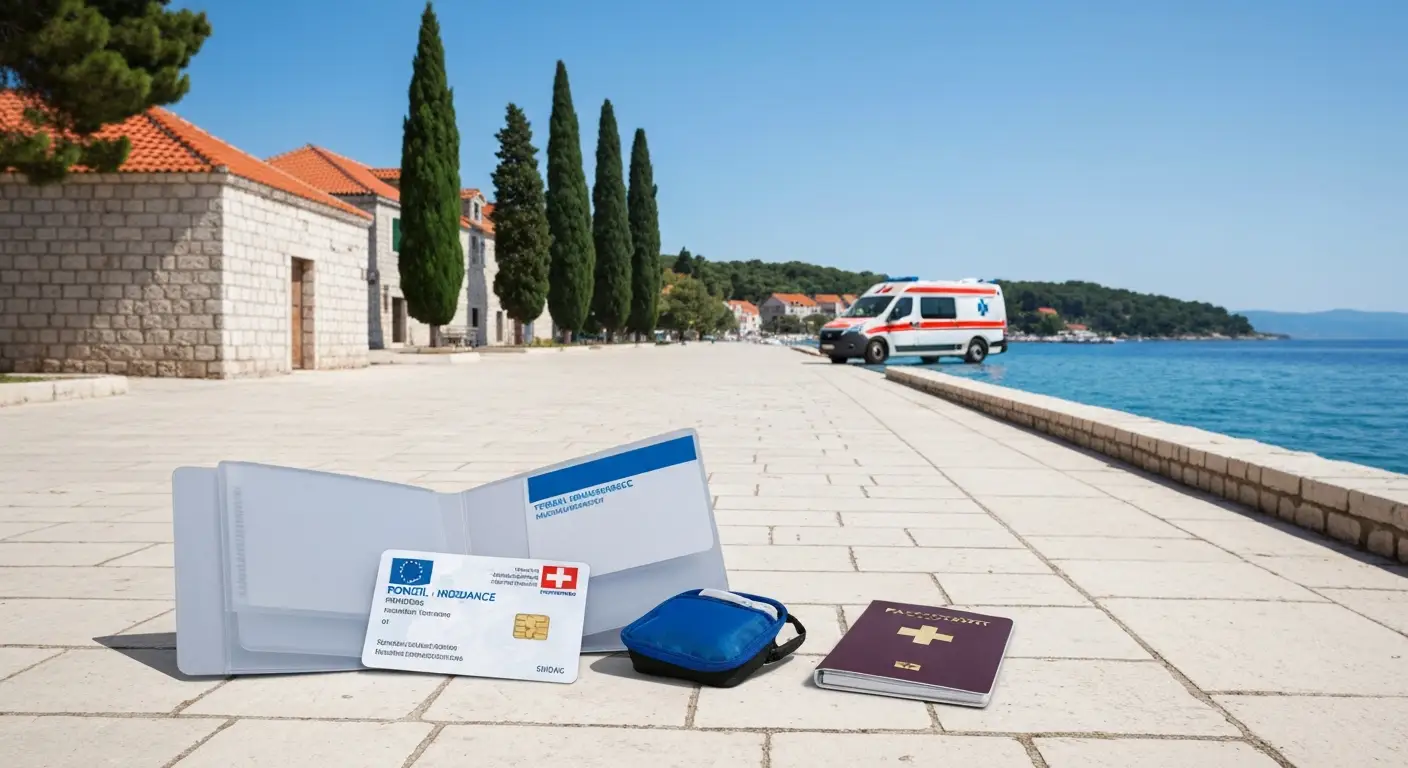
EKUZ czy ubezpieczenie turystyczne? Na wakacje w Grecji, Hiszpanii albo Chorwacji zabieram oba dokumenty: EKUZ od Narodowego Funduszu Zdrowia daje dostęp do niezbędnego leczenia w publicznym systemie na zasadach kraju pobytu, a polisa może pokryć assistance, prywatnego lekarza i transport medyczny do Polski zgodnie z OWU. Komisja Europejska potwierdza, że karta działa w państwach UE, Europejskiego Obszaru Gospodarczego i Szwajcarii.
Po latach wyjazdów widzę ten sam błąd: ktoś traktuje kartę jak pełne ubezpieczenie podróżne. Nie jest nim. EKUZ nie zastępuje polisy, ale polisa też nie zastępuje karty tam, gdzie można skorzystać z publicznego systemu. Pierwsza ogranicza ryzyko kosztów leczenia w systemie państwowym, druga ma organizować pomoc i przejąć wydatki wskazane w umowie.
Czym różni się EKUZ od polisy turystycznej?
EKUZ to dokument potwierdzający prawo do niezbędnych świadczeń zdrowotnych podczas czasowego pobytu, a polisa turystyczna to umowa z ubezpieczycielem, charakteryzująca się limitem kosztów leczenia, zakresem assistance i wyłączeniami zapisanymi w OWU.
| Zakres | EKUZ | Ubezpieczenie turystyczne |
|---|---|---|
| Publiczna opieka zdrowotna | Tak, jeśli placówka działa w systemie kraju pobytu. | Może zwrócić koszty lub zorganizować pomoc, zależnie od OWU. |
| Prywatny lekarz za granicą | Zwykle nie, chyba że prywatna placówka rozlicza świadczenia z systemem publicznym. | Często tak, ale tylko do limitu i na zasadach wskazanych w polisie. |
| Dopłaty pacjenta | Tak, obowiązują takie same dopłaty jak mieszkańców kraju pobytu. | Polisa może je zwrócić, jeżeli OWU przewiduje taki koszt. |
| Transport medyczny do Polski | Nie jest standardowym świadczeniem EKUZ. | Może obejmować transport lub repatriację po decyzji assistance. |
| Ratownictwo górskie i morskie | Zależy od lokalnych zasad i rodzaju akcji. | Wymaga sprawdzenia limitu, sportów oraz wyłączeń w OWU. |
| NNW, OC i bagaż | Nie obejmuje. | Może obejmować NNW, OC turystyczne i bagaż. |
Najkrótsza odpowiedź brzmi: EKUZ pomaga w publicznym leczeniu na lokalnych zasadach, a dobre assistance ma pomóc wtedy, gdy potrzebujesz prywatnej placówki, organizacji leczenia albo powrotu do kraju.
Czy EKUZ wystarczy na wakacje?
To zależy: na spokojny tygodniowy pobyt w mieście może ograniczyć część ryzyka medycznego, lecz nie zabezpiecza automatycznie prywatnego lekarza, ratownictwa ani transportu medycznego do Polski.
Przed wyjazdem porównuję nie samą cenę składki, lecz konkretny scenariusz. Na przykład: dziecko dostaje wysokiej gorączki wieczorem w hotelu na Krecie, najbliższy lekarz hotelowy przyjmuje prywatnie, a publiczna przychodnia jest 20 kilometrów dalej. EKUZ może nie rozwiązać sprawy przy hotelowym lekarzu, za to polisa z infolinią assistance może wskazać placówkę i ustalić rozliczenie.
- EKUZ potwierdza prawo do niezbędnego leczenia podczas czasowego pobytu, ale nie daje prawa do planowanego leczenia za granicą.
- Narodowy Fundusz Zdrowia wydaje kartę bezpłatnie osobom uprawnionym do świadczeń finansowanych ze środków publicznych.
- Komisja Europejska wskazuje, że pacjent korzysta z opieki na takich samych zasadach finansowych jak ubezpieczeni mieszkańcy kraju pobytu.
- Assistance turystyczne organizuje pomoc zgodnie z umową, lecz nie stanowi automatycznej zapłaty za każdy rachunek.
- OWU określają limity, wyłączenia i obowiązek kontaktu z centrum alarmowym przy kosztownym leczeniu.
- NNW i OC turystyczne dotyczą innych ryzyk niż leczenie, więc nie wynikają ani z EKUZ, ani z samego assistance.
„Parafraza: karta EKUZ umożliwia korzystanie z niezbędnej opieki zdrowotnej podczas tymczasowego pobytu na zasadach obowiązujących w państwie pobytu.” — Komisja Europejska, European Health Insurance Card, informacje sprawdzone przed publikacją w 2026 r.
Treść ma charakter informacyjny i nie zastępuje konsultacji z lekarzem, ubezpieczycielem ani doradcą ubezpieczeniowym. Zasady EKUZ oraz warunki konkretnej polisy sprawdź przed wyjazdem u organizatora, w NFZ, w OWU i w aktualnych komunikatach MSZ.
Prywatny lekarz, ratownictwo i transport – kto płaci?
Sprawdź aktualne oferty wakacyjne – first / last minute, all inclusive i wycieczki zorganizowane od sprawdzonych biur podróży. Ceny potrafią zmieniać się z dnia na dzień.
Prywatny lekarz, ratownictwo i transport medyczny do Polski najczęściej nie mieszczą się w prostym schemacie działania EKUZ: karta dotyczy świadczeniodawców publicznego systemu lub placówek rozliczających się na jego zasadach, a transport i akcje ratunkowe zależą od lokalnych reguł albo OWU polisy. To właśnie te trzy pozycje najczęściej generują koszt, którego turysta nie przewidział.
Z mojej praktyki podróżniczej wynika jedno: numer centrum assistance zapisuję także na kartce w portfelu. Rozładowany telefon, brak roamingu po awarii albo zgubiony bagaż potrafią unieruchomić aplikację, a rozmowa z infolinią przed prywatną wizytą często decyduje, czy ubezpieczyciel rozliczy koszt bezpośrednio.
Czy EKUZ pokrywa prywatnego lekarza?
Nie należy tego zakładać: EKUZ zasadniczo nie finansuje wizyty w placówce działającej wyłącznie prywatnie, a lekarz hotelowy w popularnym kurorcie może oczekiwać płatności kartą lub gotówką.
To nie oznacza, że prywatna tabliczka na drzwiach zawsze wyklucza EKUZ. W części państw lekarze mają kontrakt z publicznym systemem, w innych placówka wskaże, czy przyjmuje kartę. Trzeba zapytać przed wizytą: „Czy rozliczają Państwo EHIC/EKUZ?”. Jeśli odpowiedź brzmi „private only”, biorę fakturę, opis medyczny, potwierdzenie płatności i dzwonię do assistance.
Czy EKUZ pokrywa transport do Polski?
Nie, transport medyczny do Polski nie jest standardowym świadczeniem EKUZ; ewentualny przewóz, eskorta medyczna lub repatriacja zależą od decyzji assistance i limitów zapisanych w OWU.
Ważne rozróżnienie: transport sanitarny między lokalnym hotelem a szpitalem nie jest tym samym co powrót karetką, samolotem medycznym albo lotem rejsowym z opiekunem do Polski. Ubezpieczyciel zwykle ocenia, czy transport jest medycznie konieczny i czy leczenie można bezpiecznie kontynuować na miejscu. Nie kupowałbym polisy tylko dlatego, że ma hasło „repatriacja” na stronie sprzedażowej – liczy się dokładne brzmienie OWU.
Kiedy ratownictwo górskie i morskie może kosztować?
To zależy od kraju, miejsca i rodzaju akcji: EKUZ nie daje jednolitej europejskiej zasady bezpłatnego ratownictwa, a polisa może wymagać rozszerzenia o trekking, nurkowanie, sporty wodne lub sporty wysokiego ryzyka.
Przykład pierwszy: zwykły spacer po oznakowanym szlaku na Rodos to inna sytuacja niż wejście na trudną trasę w Alpach. Przykład drugi: pomoc medyczna po poślizgnięciu na hotelowym pomoście różni się od odpłatnej akcji łodzi ratunkowej daleko od brzegu. Nie uogólniam zasad dla całej Europy, bo lokalne regulaminy ratownictwa i udział służb publicznych bywają różne.
- Prywatny lekarz hotelowy może żądać zapłaty od razu, dlatego przed wizytą najlepiej skontaktować się z assistance, jeśli stan chorego na to pozwala.
- Transport medyczny do Polski wymaga zwykle akceptacji centrum alarmowego, które ocenia stan pacjenta i możliwy sposób przewozu.
- Ratownictwo górskie może wymagać odrębnego limitu lub rozszerzenia, szczególnie przy wspinaczce, ferratach i jeździe poza trasą.
- Nurkowanie ze sprzętem bywa w OWU sklasyfikowane inaczej niż rekreacyjne pływanie, dlatego zakres trzeba potwierdzić przed zakupem.
- Sporty wodne z silnikiem, takie jak skuter wodny, często znajdują się w wyłączeniach standardowej ochrony.
- Centrum assistance należy informować o kosztownym leczeniu możliwie szybko, chyba że stan nagły wymaga natychmiastowej pomocy bez telefonu.
„Parafraza: zakres ochrony ubezpieczenia turystycznego wynika z warunków umowy, w tym limitów, obowiązków ubezpieczonego i wyłączeń odpowiedzialności.” — Rzecznik Finansowy, materiały informacyjne o ubezpieczeniach turystycznych, 2026 r.
Jak wybrać polisę turystyczną do wakacji?
Dobra polisa turystyczna to umowa z odpowiednio wysokim limitem kosztów leczenia, całodobowym assistance, transportem ocenianym według OWU oraz zakresem dopasowanym do aktywności i chorób przewlekłych. Na wyjazd do Grecji, Hiszpanii lub Chorwacji porównuję co najmniej trzy oferty i czytam tabelę świadczeń, nie tylko składkę wynoszącą kilkadziesiąt złotych.
W praktyce różnica między polisami za 35 zł a 90 zł za tydzień może nie dotyczyć „lepszego pakietu”, lecz limitu leczenia, udziału własnego, ochrony sportowej albo organizacji transportu. Wybieram ochronę po rozpisaniu planu dnia, a nie po kliknięciu najniższej ceny w wyszukiwarce.
Co powinna zawierać dobra polisa?
Najpierw sprawdź pięć elementów: koszty leczenia, assistance, transport, rozszerzenie o aktywności oraz zasady chorób przewlekłych – każdy z nich powinien mieć jasno opisany limit lub warunek w OWU.
- Koszty leczenia powinny obejmować leczenie ambulatoryjne i szpitalne do limitu adekwatnego do kierunku oraz sposobu podróżowania.
- Assistance powinno działać przez całą dobę i podawać numer alarmowy dostępny z zagranicy.
- Transport medyczny powinien być opisany wprost, wraz z warunkiem medycznej konieczności i procedurą decyzji ubezpieczyciela.
- Choroby przewlekłe wymagają sprawdzenia definicji oraz ewentualnego rozszerzenia, ponieważ standardowa polisa może ograniczać odpowiedzialność.
- Sporty i rekreacja powinny uwzględniać konkretne aktywności, na przykład nurkowanie, trekking wysokogórski albo skuter wodny.
- OC turystyczne chroni przy szkodzie wyrządzonej osobie trzeciej, na przykład przy kolizji na wypożyczonym rowerze.
- NNW i bagaż mają własne limity, dlatego nie należy mylić ich z finansowaniem leczenia za granicą.
Jak czytać OWU bez prawniczego żargonu?
Zacznij od trzech miejsc: tabeli limitów, listy wyłączeń oraz rozdziału „postępowanie w razie zdarzenia”, bo tam znajdziesz warunki kontaktu z assistance i dokumenty wymagane do zwrotu kosztów.
Przykład trzeci: osoba z astmą wybiera polisę bez sprawdzenia definicji choroby przewlekłej, potem zaostrzenie objawów budzi spór o zakres. Przykład czwarty: rodzina planuje quad safari w Egipcie, ale zwykła polisa nie obejmuje aktywności silnikowych. Przykład piąty: turysta płaci za prywatną konsultację w Maladze, choć infolinia mogła wskazać lekarza rozliczającego się bezgotówkowo.
EKUZ a choroby przewlekłe to osobny temat, który warto sprawdzić przed zakupem rozszerzenia. Przy kierunkach poza UE, takich jak Turcja, Egipt i Tunezja, sama karta nie działa – pomoc zapewnia wtedy wyłącznie odpowiednio dobrana polisa oraz lokalny system opieki.
Dopłaty w publicznej opiece zdrowotnej – dlaczego EKUZ nie oznacza leczenia za zero?
Dopłaty EKUZ to udział pacjenta w kosztach, który obowiązuje również mieszkańców kraju pobytu: karta nie daje Polakowi szerszych praw niż lokalnie ubezpieczonemu pacjentowi. NFZ i Komisja Europejska podkreślają zasadę równego traktowania, dlatego recepta, transport lokalny lub określone świadczenie mogą wymagać współpłatności.
To szczegół, który bywa irytujący dopiero przy okienku. Ktoś słyszy „przyjmujemy EKUZ”, zakłada więc brak rachunku, a potem płaci lokalną dopłatę za leki, wizytę lub część kosztu pobytu. Karta działa prawidłowo – po prostu zasady kraju pobytu są inne niż w Polsce.
Jakie dopłaty może ponieść turysta?
Najczęściej dotyczą one leków, części wizyt, hospitalizacji albo transportu lokalnego, lecz konkretna opłata zależy od państwa, regionu, rodzaju świadczenia i aktualnych lokalnych zasad.
- Leki na receptę mogą wymagać lokalnej dopłaty, nawet gdy konsultacja w publicznej placówce odbyła się na podstawie EKUZ.
- Wizyta ambulatoryjna może mieć ustalony udział pacjenta, jeśli tak finansowana jest opieka dla mieszkańców danego kraju.
- Pobyt w szpitalu może wiązać się z opłatą za określone usługi lub świadczenia dodatkowe.
- Transport lokalny nie powinien być automatycznie utożsamiany z transportem medycznym do Polski, bo podlega innym zasadom.
- Przychodnia prywatna może pobrać pełną kwotę, jeżeli nie ma umowy z publicznym systemem.
- Dokumentacja i rachunek są potrzebne, gdy polisa przewiduje zwrot dopłaty albo kosztu poniesionego samodzielnie.
Czy polisa zwróci każdą dopłatę?
Nie, zwrot zależy od konkretnego OWU, limitu i rodzaju wydatku; ubezpieczyciel może pokryć koszty leczenia objęte umową, ale nie należy zakładać zwrotu bez zachowania dokumentów.
Przykład szósty: po wizycie w publicznej placówce w Hiszpanii otrzymujesz receptę i płacisz za lek. Zrób zdjęcie recepty, zachowaj paragon oraz kartę informacyjną z wizyty. Bez tych dokumentów późniejsze rozliczenie z ubezpieczycielem jest trudniejsze, nawet gdy składka obejmowała koszty leczenia.
Jedno zdanie do zapamiętania: EKUZ obniża ryzyko kosztów niezbędnego leczenia w publicznym systemie, ale lokalne dopłaty pozostają możliwe, ponieważ obowiązują na zasadach kraju pobytu.
Grecja, Hiszpania i Chorwacja – jak przygotować się praktycznie?
Na wakacje w Grecji, Hiszpanii i Chorwacji EKUZ może pomóc przy niezbędnym leczeniu w systemie publicznym, jednak prywatna medycyna kurortowa, dopłaty i organizacja pomocy wymagają polisy z assistance. Przed wylotem w sezonie od maja do października sprawdzam adres publicznej placówki w pobliżu hotelu, numer alarmowy oraz zasady ubezpieczyciela.
Nie traktuję żadnego z tych krajów jako jednego modelu opieki zdrowotnej. Wyspa, duże miasto i mały kurort mają inną dostępność lekarzy. W lipcu i sierpniu, gdy temperatury w południowej Europie regularnie przekraczają 30°C, większe są też szanse na odwodnienie, udar słoneczny albo potrzebę pomocy przy dziecku.
Jak wygląda typowy scenariusz w Grecji?
W Grecji najpierw ustal, czy placówka działa w publicznym systemie, bo lekarze w hotelach i kurortach często przyjmują prywatnie oraz pobierają opłatę przed wizytą.
Przykład siódmy: na Krecie dziecko ma objawy infekcji późnym wieczorem. Jeśli nie jest to stan nagły, dzwonię do assistance, pytam o najbliższą rekomendowaną placówkę i proszę o numer sprawy. W przypadku bezpośredniego zagrożenia zdrowia pierwszeństwo ma pomoc alarmowa, a formalności robi się później.
Czy Hiszpania i Chorwacja wymagają innej strategii?
Tak, organizację pomocy trzeba dopasować do miejsca pobytu: w Barcelonie lub Maladze publiczne placówki są łatwiej dostępne niż w odległej marinie, a na chorwackiej wyspie dojazd lub rejs do lekarza może wymagać więcej czasu.
- Grecja wymaga sprawdzenia, czy lekarz hotelowy rozlicza EKUZ, ponieważ prywatna konsultacja może oznaczać płatność z własnej kieszeni.
- Hiszpania ma rozbudowaną opiekę publiczną, ale turysta nadal korzysta z niej na zasadach lokalnych i może napotkać dopłaty.
- Chorwacja wymaga szczególnego planu na wyspach i w mniejszych miejscowościach, gdzie odległość do placówki wydłuża pomoc.
- Europejski Obszar Gospodarczy oraz Szwajcaria są objęte zasadami EKUZ, ale każdy kraj stosuje własne reguły finansowania świadczeń.
- Upał powyżej 30°C zwiększa znaczenie nawodnienia, ochrony przed słońcem i szybkiej reakcji na objawy przegrzania.
- Polisa z assistance przydaje się szczególnie rodzinom z dziećmi, osobom z chorobami przewlekłymi i podróżującym poza dużymi miastami.
Przed wyjazdem zajrzyj też do materiału EKUZ na wakacje w Grecji, Hiszpanii i Chorwacji. Jeśli wybierasz Egipt, Tunezję albo Turcję, sprawdź EKUZ w Turcji, Egipcie i Tunezji, ponieważ karta EKUZ nie zastępuje tam ubezpieczenia.
Jak skorzystać z assistance i zgłosić szkodę za granicą?
Przy kosztownym leczeniu za granicą wykonaj cztery kroki: zadbaj o bezpieczeństwo i pomoc medyczną, skontaktuj się z assistance, uzyskaj numer sprawy oraz zachowaj pełną dokumentację. Zgłoszenie przed prywatną wizytą daje ubezpieczycielowi szansę wskazania placówki i ustalenia rozliczenia bezgotówkowego, o ile stan zdrowia na to pozwala.
Nie czekam z telefonem do końca pobytu, gdy rachunek zapowiada się wysoki. Na infolinii podaję imię, numer polisy, kraj i miasto pobytu, objawy, numer telefonu zwrotnego oraz informację, czy mam już wizytę lub rachunek. Krótko, rzeczowo. Przy nagłym zagrożeniu zdrowia najpierw wzywa się lokalne służby ratunkowe.
Jakie dokumenty zachować po leczeniu?
Zachowaj oryginały rachunków, potwierdzenia płatności, recepty, diagnozę i korespondencję z assistance, ponieważ każdy z tych dokumentów może potwierdzać zakres leczenia oraz związek wydatku ze zdarzeniem.
- Dokument polisy przygotuj w wersji cyfrowej i papierowej, aby szybko odczytać numer assistance oraz zakres ochrony.
- Kartę EKUZ okazuj w placówkach publicznych lub współpracujących z systemem, zanim zgodzisz się na płatną konsultację.
- Numer sprawy assistance zapisz wraz z datą rozmowy i nazwiskiem konsultanta, jeśli infolinia je podaje.
- Rachunki medyczne zbieraj w oryginale, z nazwą placówki, datą, kwotą i opisem usługi.
- Dokumentację medyczną poproś po wizycie, zwłaszcza gdy lekarz zaleca kontynuację leczenia po powrocie do Polski.
- Potwierdzenia płatności zachowaj niezależnie od rachunku, ponieważ paragon terminala lub wyciąg z karty potwierdza faktyczny wydatek.
Czy ubezpieczyciel zapłaci lekarzowi bezpośrednio?
To zależy: przy większych kosztach assistance może uzgodnić bezgotówkowe rozliczenie z placówką, ale przy drobnej prywatnej wizycie turysta często płaci sam i składa wniosek o zwrot.
Przykład ósmy: po urazie kostki na chorwackiej wyspie lekarz zaleca badanie i stabilizator. Gdy kontaktujesz się z assistance przed droższą diagnostyką, konsultant może potwierdzić placówkę, ograniczyć nieporozumienia i wskazać, jakie dokumenty będą potrzebne. Gdy ból jest silny lub istnieje podejrzenie złamania, nie odkładaj leczenia tylko po to, by dodzwonić się na infolinię.
Rzecznik Finansowy przypomina w swoich materiałach, że kluczowe są warunki umowy i dokumenty. W razie odmowy zwrotu poproś ubezpieczyciela o pisemne uzasadnienie z powołaniem na konkretny punkt OWU; dopiero wtedy można rozsądnie ocenić reklamację.
Najczęściej zadawane pytania
Czy EKUZ wystarczy na wakacje?
EKUZ może pomóc w UE, Europejskim Obszarze Gospodarczym i Szwajcarii przy niezbędnym leczeniu w systemie publicznym. Nie pokrywa jednak automatycznie prywatnego lekarza, ratownictwa, bagażu ani transportu medycznego do Polski. Dlatego na zwykły wyjazd wypoczynkowy zabieram kartę i polisę turystyczną.
Czy EKUZ pokrywa prywatnego lekarza?
Nie należy tego zakładać. EKUZ działa w publicznym systemie lub u świadczeniodawcy rozliczającego się z nim na lokalnych zasadach. Prywatna placówka może poprosić o pełną płatność, więc przed wizytą zapytaj o możliwość użycia EKUZ i skontaktuj się z assistance.
Czy EKUZ obejmuje transport do Polski?
Nie, transport medyczny do Polski nie jest standardowym zakresem EKUZ. Taką pomoc może obejmować polisa w części assistance, ale ubezpieczyciel ocenia medyczną konieczność transportu oraz warunki zapisane w OWU. Nie zakładaj repatriacji bez przeczytania umowy.
Czy ratownictwo jest bezpłatne z EKUZ?
To zależy od państwa, rodzaju akcji i lokalnych reguł finansowania. EKUZ nie tworzy wspólnej dla całej Europy gwarancji bezpłatnego ratownictwa górskiego lub morskiego. Przed trekkingiem, nurkowaniem albo rejsem sprawdź limit ratownictwa i rozszerzenia sportowe w polisie.
Czy ubezpieczyciel zapłaci bezpośrednio za leczenie?
To zależy od rodzaju leczenia, placówki i procedury assistance. Przy wysokich kosztach centrum alarmowe może zorganizować gwarancję pokrycia kosztów lub wskazać współpracującego lekarza. Przy małej prywatnej wizycie częściej zapłacisz samodzielnie i rozliczysz rachunek po powrocie.
Czy muszę mieć EKUZ, jeśli kupiłem polisę?
Polisa nie zastępuje EKUZ podczas wyjazdu do kraju objętego kartą. EKUZ jest bezpłatna dla osoby uprawnionej i pozwala korzystać z publicznego systemu na zasadach państwa pobytu, co może ograniczyć konieczność użycia polisy. Najrozsądniej mieć oba zabezpieczenia.
Co zrobić, gdy nie mam przy sobie karty EKUZ?
Najpierw uzyskaj potrzebną pomoc medyczną, a następnie zapytaj placówkę o możliwą procedurę i dokumenty. W zależności od sytuacji możesz ponieść koszt i później dochodzić rozliczenia, ale nie zakładaj, że każdy wydatek zostanie zwrócony. Przed wyjazdem najlepiej przechowywać zdjęcie karty osobno od portfela.
Źródła i literatura
- Narodowy Fundusz Zdrowia – Nasze zdrowie w UE i EKUZ, informacje dostępne w 2026 r.
- Komisja Europejska – European Health Insurance Card, informacje dostępne w 2026 r.
- Rzecznik Finansowy – materiały dla klientów rynku ubezpieczeniowego, dostęp sprawdzony w 2026 r.
- Ministerstwo Spraw Zagranicznych – informacje dla podróżujących, komunikaty należy sprawdzać bezpośrednio przed wyjazdem.
Przeczytaj również

Od kilkunastu lat jeździ na wakacje last minute i first minute po basenie Morza Śródziemnego i dalej — od Egiptu i Turcji po Dominikanę i Tajlandię. Testuje kurorty, hotele i kierunki, a potem pisze konkretnie: kiedy jechać, ile realnie zapłacić i na co uważać, żeby nie przepłacić.